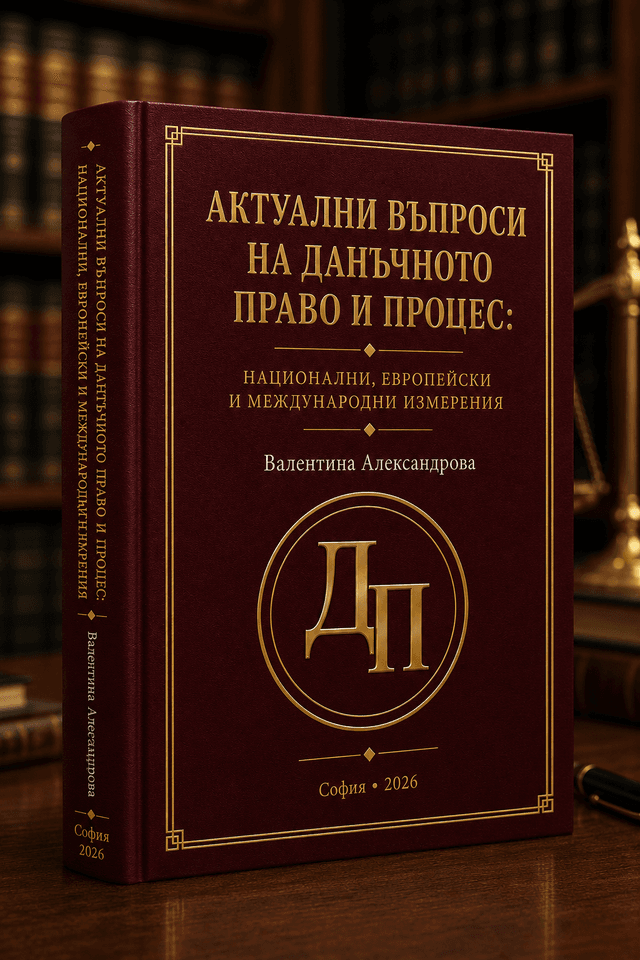
Какво предлага платформата
Пълен учебник онлайн
7 глави, обхващащи всички аспекти на данъчното право — от теорията до санкционния режим. С бележки под линия, таблици и библиография.
Тестове за практика
Тестови въпроси по всяка глава — множествен избор, вярно/невярно и попълване. Проверете знанията си преди изпита.
Проследяване на напредъка
Маркирайте прочетеното, добавяйте отметки и следете напредъка си по всяка глава.
Съдържание
ГЛАВА ПЪРВА. Теоретико-правни основи на данъчното облагане и фискалния суверенитет
ГЛАВА ВТОРА. Прилагане на спогодбите за избягване на двойното данъчно облагане (СИДДО)
ГЛАВА ТРЕТА. Международно данъчно право
ГЛАВА ЧЕТВЪРТА
ГЛАВА ПЕТА. Дигитализация и данъчна трансформация
ГЛАВА ШЕСТА. Перспективи за развитие на данъчното право и процес
ГЛАВА СЕДМА Правни гаранции за защита на данъкоплатците
Прочети откъс
1.Данъчна хармонизация и фискален суверенитет в Европейския съюз
Данъчната хармонизация в Европейския съюз представлява ключов елемент от развитието на фискалната интеграция, насочена към създаване на устойчив вътрешен пазар, основан на свободното движение на стоки, услуги, капитали и хора. Този процес има за цел да предотврати изкривяванията на конкуренцията и данъчната ерозия, произтичащи от различията в националните данъчни режими, като същевременно съхрани фискалния суверенитет на държавите членки (Verdun & Zeitlin, 2020).
Фискалният суверенитет е едно от основните проявления на държавния суверенитет и изразява правото на държавата самостоятелно да определя, събира и разходва публичните приходи (Armingeon & Beramendi, 2022). В правно-теоретичен аспект той е свързан с автономията на държавата при изграждането на данъчната ѝ система, като същевременно се подчинява на принципите на международното и европейското право. В контекста на Европейския съюз фискалният суверенитет се реализира в рамките на ограничителната компетентност, предоставена от Договора за функционирането на Европейския съюз (ДФЕС), която допуска координация, но не и пълна унификация на данъчната политика (Curtin & Kochenov, 2023).
Съгласно чл. 113 и чл. 115 ДФЕС, Съветът на Европейския съюз може да приема директиви за сближаване на националните разпоредби относно данъците върху оборота, акцизите и други форми на косвено облагане, когато различията между тях застрашават функционирането на вътрешния пазар. Основната цел на този процес е да се постигне координирано, но не унифицирано данъчно пространство, при което държавите запазват правото си на национална данъчна политика, доколкото тя не нарушава принципите на равнопоставеност и свободна конкуренция.
Хармонизацията в областта на косвените данъци е постигнала значителен напредък чрез приемането на Директива 2006/112/ЕО относно общата система на данъка върху добавената стойност и Директива 2008/118/ЕО относно структурата на акцизните данъци. Тези актове установяват основни параметри на облагането, като едновременно с това позволяват известна национална гъвкавост при определяне на ставките и освобождаванията (European Commission, 2023).
В областта на преките данъци, където фискалният суверенитет е по-силно изразен, хармонизацията се осъществява предимно чрез директиви за предотвратяване на избягването на данъци – като ATAD I и II, Директива (ЕС) 2011/16 относно административното сътрудничество (DAC) и Директива (ЕС) 2022/2523 за глобалното минимално корпоративно облагане. Последната отразява глобалния ангажимент на Съюза за прилагане на стандарта по Pillar Two на ОИСР, като въвежда минимална ефективна ставка от 15% за мултинационалните групи (OECD, 2023).
Съдът на Европейския съюз играе водеща роля в т.нар. съдебна хармонизация, чрез която се конкретизират границите на допустимия национален фискален суверенитет. В решения като Marks & Spencer (C-446/03), Cadbury Schweppes (C-196/04), Persche (C-318/07) и SGI (C-311/08) Съдът формулира принципите на пропорционалност и недискриминация, които ограничават прилагането на национални мерки, накърняващи свободното движение на капитали и установяването на предприятия (van der Vlugt, 2025).
Фискалната политика в ЕС се намира в сложна динамика между координация и автономност. От една страна, държавите членки продължават да упражняват своите правомощия по облагане и бюджетиране. От друга – общите цели на икономическото сближаване и устойчивото развитие изискват съгласуване на данъчните политики и ограничаване на вредната данъчна конкуренция (Verdun & Zeitlin, 2020). В последните години ЕС насърчава т.нар. доброволна хармонизация чрез обмен на най-добри практики, автоматичен обмен на данни и инициативи за прозрачност, включително Плана за действие за данъчна справедливост от 2020 г.
Въпреки че формално ЕС не притежава собствена данъчна компетентност, постепенното разширяване на финансовите ресурси на Съюза – чрез въвеждането на собствени приходи, обвързани с въглеродните емисии, корпоративното облагане и цифровите услуги – очертава тенденция към наднационална фискализация (Armingeon & Beramendi, 2022). Тази еволюция демонстрира прехода от координирана към интегрирана данъчна политика, в която споделената отговорност се превръща в инструмент на общата икономическа стабилност и солидарност.
Следователно, взаимоотношението между данъчната хармонизация и фискалния суверенитет не следва да се възприема като противопоставяне, а като процес на взаимна адаптация. Хармонизацията осигурява ефективност и равнопоставеност, докато суверенитетът гарантира демократична легитимност и социална отговорност (Curtin & Kochenov, 2023). Именно балансът между тези две категории очертава основата на европейския фискален конституционализъм и представлява един от най-значимите белези на фискалната държава от интеграционен тип в рамките на Европейския съюз.
Armingeon, K., & Beramendi, P. (2022). Fiscal politics in the European Union: Power, integration, and redistribution. Cambridge University Press. Curtin, D., & Kochenov, D. (2023). The law of the European Union: Constitutional foundations and governance. Oxford University Press. European Commission. (2023). Taxation and Customs Union – VAT and excise duties. Retrieved from OECD. (2023). Global minimum tax (Pillar Two) implementation framework. Paris: OECD Publishing. van der Vlugt, J. (2025). Judicial harmonization and fiscal sovereignty in the European Union. Journal of European Tax Law, 31(2), 145–169. Verdun, A., & Zeitlin, J. (2020). Fiscal governance and the politics of the European Semester. Journal of Common Market Studies, 58(2), 346–364.